Domain stablampe24.de kaufen?
Wir ziehen mit dem Projekt
stablampe24.de um.
Sind Sie am Kauf der Domain
stablampe24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stablampe24.de kaufen?
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
Ähnliche Suchbegriffe für Selbstbeteiligung
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
Taschenlampe batteriebetrieben 100 lm - TL100 lilaDiese Taschenlampe von Decathlon ist ideal für die ganze Familie. Sie ist leicht und kompakt, passt in jede Tasche und lässt dich nie im Dunkeln stehen. Visuelle Wirksamkeit::Schmaler Lichtkegel (100 lm). Reichweite: 25 m. Ideal für Biwak und Camp. |Autonomie::30 h im Sparmodus, 10 h im Starkmodus. Betrieb mit 3 LR03-AAA Batterien (inkl.).|Vielseitigkeit::3 Modi: Rotlicht, Energiesparweißlicht, starkes Weißlicht|Widerstandsfähigkeit::Schlag- und spritzwasserfest (IPX4)|Einfache Handhabung::Praktisch: nur eine Taste; lässt sich auch mit Handschuhen leicht bedienen.|Kompakt::Dreieckiges, an die Batterien angepasstes Format für minimalen Platzbedarf.|Gewicht::80 g|Reparatur::Die Akkuabdeckung ist unter der Referenz 8738965 als Ersatzteil erhältlich.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
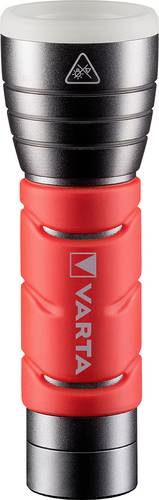
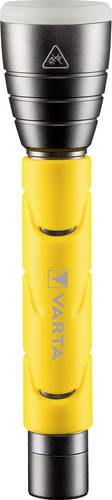
Varta Outdoor Sports F10 17627101421 LED Taschenlampe mit Handschlaufe batteriebetrieben 235 lm 35 hInnovative Eigenschaften, frisches Design und auffallende Farbe macht die Outdoor Sports Taschenlampe, bei jeder Outdoor-Aktivität, zum idealen Begleiter.11,68 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
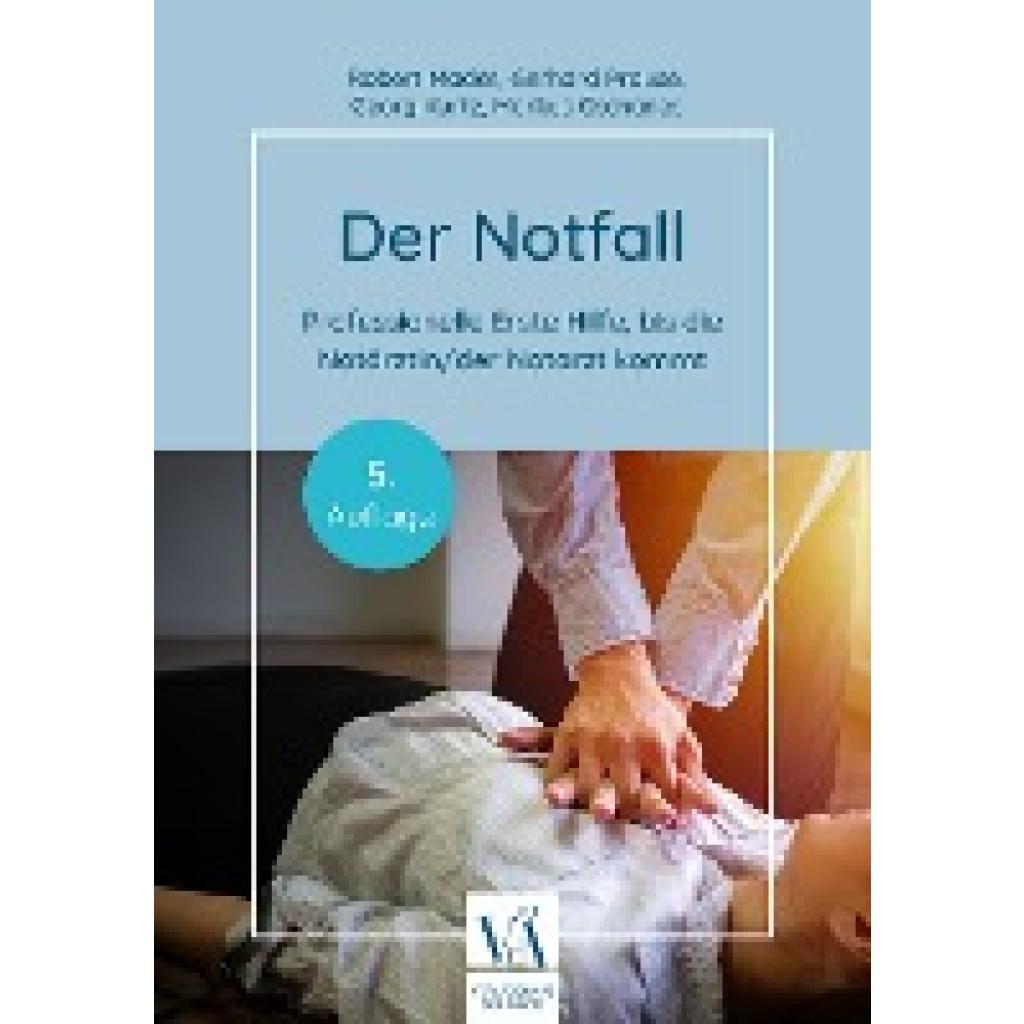
Mader, Robert: Der NotfallDer Notfall , DAS Nachschlagewerk für alle niedergelassenen Ärztinnen und Ärzte In Ordinationen kommt es eher selten zu tatsächlichen Notfällen, entsprechend haben die Betreiber und Betreiberinnen im Falle des Falles oft wenig Routine. Dieses sehr kompakte Nachschlagewerk erfahrener Notärzte bietet genau für diesen Fall alle relevanten Erstinformationen, die für das Überleben der Betroffenen elementar sein können. Neben allgemeinen Notfällen werden auch einige spezielle Fälle behandelt, etwa bei Patienten mit bestimmten Vorerkrankungen und auch bei Kindern. Eine Aufstellung zu einem perfekt ausgestatteten Notfallkoffer nach aktuellen Richtlinien rundet dieses unentbehrliche Werk ab. Argumente . Kompakte und übersichtliche Gestaltung . Überarbeitet auf dem aktuellen medizinischen Stand . Wichtig für alle Ärztinnen und Ärzte, die im niedergelassenen Bereich arbeiten und eher selten mit Notfällen zu tun haben , Polituren & Wachse > Autopflege & Aufbereitung , Erscheinungsjahr: 20230815, Produktform: Kartoniert, Autoren: Mader, Robert~Prause, Gerhard~Kurtz, Georg~Gschanes, Markus, Seitenzahl/Blattzahl: 127, Keyword: Notfallmedizin; Niedergelassene Ärzte, Fachschema: Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin, Fachkategorie: Medizin, allgemein, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 231, Breite: 168, Höhe: 12, Gewicht: 263, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,21,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
Wie viel Selbstbeteiligung bei Teilkasko?
Wie viel Selbstbeteiligung bei Teilkasko ist angemessen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Fahrzeugs, der eigenen finanziellen Situation und dem Risiko von Schäden durch Diebstahl oder Naturereignisse. Eine höhere Selbstbeteiligung kann zu niedrigeren Versicherungsprämien führen, aber im Schadensfall muss man mehr selbst zahlen. Es ist wichtig, die individuellen Bedürfnisse und Risiken abzuwägen, um die passende Selbstbeteiligung für die Teilkasko-Versicherung zu wählen. Es kann auch sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die beste Entscheidung zu treffen. **
Was bedeutet 500 Euro Selbstbeteiligung?
"Was bedeutet 500 Euro Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte 500 Euro aus eigener Tasche zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass der Versicherte einen Teil der Kosten selbst trägt und somit auch ein Interesse daran hat, Schäden zu vermeiden. Je höher die Selbstbeteiligung ist, desto geringer sind in der Regel die monatlichen Versicherungsbeiträge. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten im Schadensfall. **
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
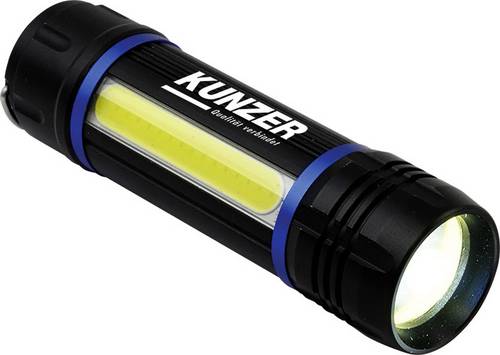
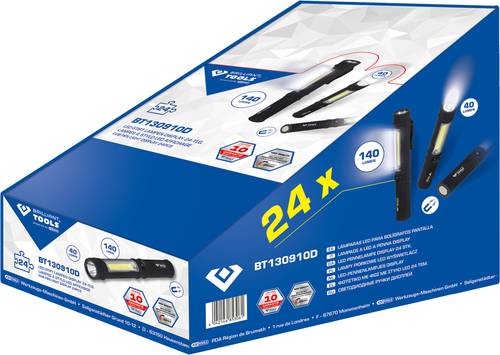
Brilliant Tools BT130910D BT130910D LED LED-Stablampe batteriebetrieben 140lmideal für netzunabhängiges Arbeiten leistungsstarke Spot LED extrem leistungsstarke COB Front LED mit Gürtelclip und Magnetfuß inklusive 3 AAA 1,5 V Batterien gummiertes Gehäuse Mit der BRILLINAT TOOLS 2in1 COB-Taschenlampe BT130910 haben Sie jetzt in allen Situationen die perfekte Lichtquelle zur Hand: Auf Reisen, bei Nachtwanderungen, beim Camping, in der Freizeit, für handwerkliche Arbeiten oder bei Autopannen. Als normale Taschenlampe sorgt die leuchtstarke Highpower-COB-LED mit 1 Watt bei jeder Gelegenheit für superhelles Licht - viel heller als mit einer herkömmlichen LED. Und dabei verbraucht dieser innovative Lichtspender nur ganz wenig Batterie-Strom. Als sprichwörtliches Highlight verfügt die universelle 2in1-Lampe zusätzlich über eine seitliche Arbeitsleuchte mit ultraheller COB-LED: Die superpraktische Lichtleiste leuchtet bequem eine größere Fläche aus. Ideal für Reparaturen, bei Bastelarbeiten, beim Camping, als Lese- und Pannenleuchte. Mit dem Magnetfuß befestigen Sie Ihre neue Taschenlampe ganz einfach z.B. an der Autokarosserie. Dank des praktischen Gürtelclips haben Sie die geniale 2in1-Leuchte außerdem immer schnell zur Hand. Das schlanke gummierte Gehäuse steckt auch rauere Einsätze z.B. beim Heimwerken locker weg.154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taschenlampe batteriebetrieben 100 lm - TL100 lilaDiese Taschenlampe von Decathlon ist ideal für die ganze Familie. Sie ist leicht und kompakt, passt in jede Tasche und lässt dich nie im Dunkeln stehen. Visuelle Wirksamkeit::Schmaler Lichtkegel (100 lm). Reichweite: 25 m. Ideal für Biwak und Camp. |Autonomie::30 h im Sparmodus, 10 h im Starkmodus. Betrieb mit 3 LR03-AAA Batterien (inkl.).|Vielseitigkeit::3 Modi: Rotlicht, Energiesparweißlicht, starkes Weißlicht|Widerstandsfähigkeit::Schlag- und spritzwasserfest (IPX4)|Einfache Handhabung::Praktisch: nur eine Taste; lässt sich auch mit Handschuhen leicht bedienen.|Kompakt::Dreieckiges, an die Batterien angepasstes Format für minimalen Platzbedarf.|Gewicht::80 g|Reparatur::Die Akkuabdeckung ist unter der Referenz 8738965 als Ersatzteil erhältlich.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Varta Outdoor Sports F10 17627101421 LED Taschenlampe mit Handschlaufe batteriebetrieben 235 lm 35 hInnovative Eigenschaften, frisches Design und auffallende Farbe macht die Outdoor Sports Taschenlampe, bei jeder Outdoor-Aktivität, zum idealen Begleiter.11,68 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
-
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Selbstbeteiligung
-
Mader, Robert: Der NotfallDer Notfall , DAS Nachschlagewerk für alle niedergelassenen Ärztinnen und Ärzte In Ordinationen kommt es eher selten zu tatsächlichen Notfällen, entsprechend haben die Betreiber und Betreiberinnen im Falle des Falles oft wenig Routine. Dieses sehr kompakte Nachschlagewerk erfahrener Notärzte bietet genau für diesen Fall alle relevanten Erstinformationen, die für das Überleben der Betroffenen elementar sein können. Neben allgemeinen Notfällen werden auch einige spezielle Fälle behandelt, etwa bei Patienten mit bestimmten Vorerkrankungen und auch bei Kindern. Eine Aufstellung zu einem perfekt ausgestatteten Notfallkoffer nach aktuellen Richtlinien rundet dieses unentbehrliche Werk ab. Argumente . Kompakte und übersichtliche Gestaltung . Überarbeitet auf dem aktuellen medizinischen Stand . Wichtig für alle Ärztinnen und Ärzte, die im niedergelassenen Bereich arbeiten und eher selten mit Notfällen zu tun haben , Polituren & Wachse > Autopflege & Aufbereitung , Erscheinungsjahr: 20230815, Produktform: Kartoniert, Autoren: Mader, Robert~Prause, Gerhard~Kurtz, Georg~Gschanes, Markus, Seitenzahl/Blattzahl: 127, Keyword: Notfallmedizin; Niedergelassene Ärzte, Fachschema: Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin, Fachkategorie: Medizin, allgemein, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 231, Breite: 168, Höhe: 12, Gewicht: 263, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,21,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
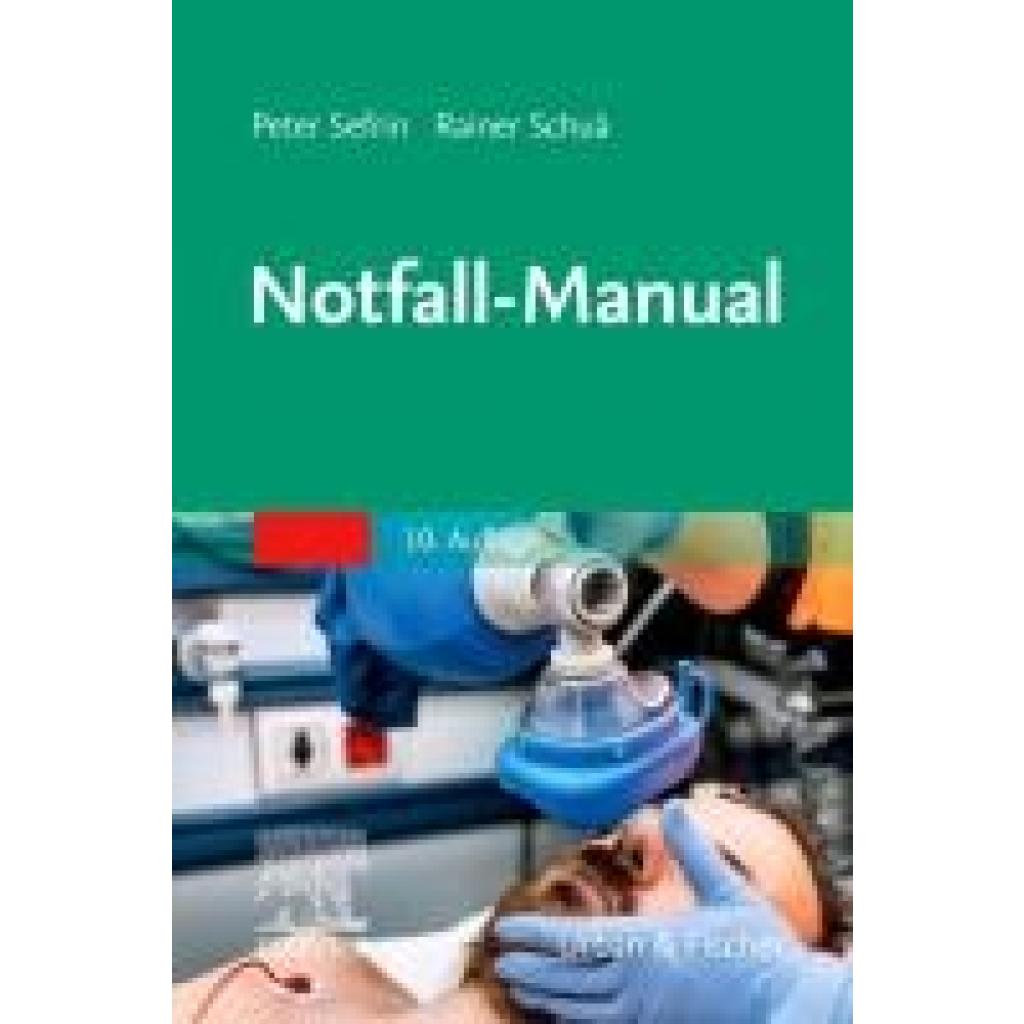
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brilliant Tools BT130910D BT130910D LED LED-Stablampe batteriebetrieben 140 lmideal für netzunabhängiges Arbeiten leistungsstarke Spot LED extrem leistungsstarke COB Front LED mit Gürtelclip und Magnetfuß inklusive 3 AAA 1,5 V Batterien gummiertes Gehäuse Mit der BRILLINAT TOOLS 2in1 COB-Taschenlampe BT130910 haben Sie jetzt in allen Situationen die perfekte Lichtquelle zur Hand: Auf Reisen, bei Nachtwanderungen, beim Camping, in der Freizeit, für handwerkliche Arbeiten oder bei Autopannen. Als normale Taschenlampe sorgt die leuchtstarke Highpower-COB-LED mit 1 Watt bei jeder Gelegenheit für superhelles Licht - viel heller als mit einer herkömmlichen LED. Und dabei verbraucht dieser innovative Lichtspender nur ganz wenig Batterie-Strom. Als sprichwörtliches Highlight verfügt die universelle 2in1-Lampe zusätzlich über eine seitliche Arbeitsleuchte mit ultraheller COB-LED: Die superpraktische Lichtleiste leuchtet bequem eine größere Fläche aus. Ideal für Reparaturen, bei Bastelarbeiten, beim Camping, als Lese- und Pannenleuchte. Mit dem Magnetfuß befestigen Sie Ihre neue Taschenlampe ganz einfach z.B. an der Autokarosserie. Dank des praktischen Gürtelclips haben Sie die geniale 2in1-Leuchte außerdem immer schnell zur Hand. Das schlanke gummierte Gehäuse steckt auch rauere Einsätze z.B. beim Heimwerken locker weg.154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
-
Wie viel Selbstbeteiligung bei Teilkasko?
Wie viel Selbstbeteiligung bei Teilkasko ist angemessen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Fahrzeugs, der eigenen finanziellen Situation und dem Risiko von Schäden durch Diebstahl oder Naturereignisse. Eine höhere Selbstbeteiligung kann zu niedrigeren Versicherungsprämien führen, aber im Schadensfall muss man mehr selbst zahlen. Es ist wichtig, die individuellen Bedürfnisse und Risiken abzuwägen, um die passende Selbstbeteiligung für die Teilkasko-Versicherung zu wählen. Es kann auch sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die beste Entscheidung zu treffen. **
-
Was bedeutet 500 Euro Selbstbeteiligung?
"Was bedeutet 500 Euro Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte 500 Euro aus eigener Tasche zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass der Versicherte einen Teil der Kosten selbst trägt und somit auch ein Interesse daran hat, Schäden zu vermeiden. Je höher die Selbstbeteiligung ist, desto geringer sind in der Regel die monatlichen Versicherungsbeiträge. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten im Schadensfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.