Domain stablampe24.de kaufen?
Wir ziehen mit dem Projekt
stablampe24.de um.
Sind Sie am Kauf der Domain
stablampe24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stablampe24.de kaufen?
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **

Ähnliche Suchbegriffe für Unterversicherung
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
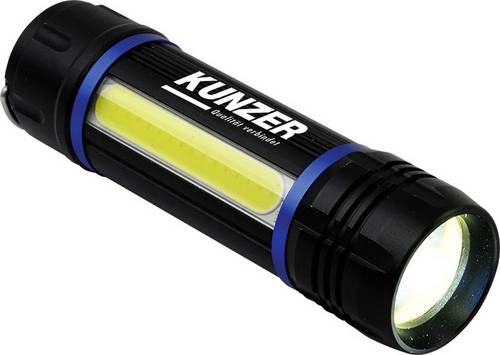
Brilliant Tools BT130910D BT130910D LED LED-Stablampe batteriebetrieben 140lmideal für netzunabhängiges Arbeiten leistungsstarke Spot LED extrem leistungsstarke COB Front LED mit Gürtelclip und Magnetfuß inklusive 3 AAA 1,5 V Batterien gummiertes Gehäuse Mit der BRILLINAT TOOLS 2in1 COB-Taschenlampe BT130910 haben Sie jetzt in allen Situationen die perfekte Lichtquelle zur Hand: Auf Reisen, bei Nachtwanderungen, beim Camping, in der Freizeit, für handwerkliche Arbeiten oder bei Autopannen. Als normale Taschenlampe sorgt die leuchtstarke Highpower-COB-LED mit 1 Watt bei jeder Gelegenheit für superhelles Licht - viel heller als mit einer herkömmlichen LED. Und dabei verbraucht dieser innovative Lichtspender nur ganz wenig Batterie-Strom. Als sprichwörtliches Highlight verfügt die universelle 2in1-Lampe zusätzlich über eine seitliche Arbeitsleuchte mit ultraheller COB-LED: Die superpraktische Lichtleiste leuchtet bequem eine größere Fläche aus. Ideal für Reparaturen, bei Bastelarbeiten, beim Camping, als Lese- und Pannenleuchte. Mit dem Magnetfuß befestigen Sie Ihre neue Taschenlampe ganz einfach z.B. an der Autokarosserie. Dank des praktischen Gürtelclips haben Sie die geniale 2in1-Leuchte außerdem immer schnell zur Hand. Das schlanke gummierte Gehäuse steckt auch rauere Einsätze z.B. beim Heimwerken locker weg.154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taschenlampe batteriebetrieben 100 lm - TL100 lilaDiese Taschenlampe von Decathlon ist ideal für die ganze Familie. Sie ist leicht und kompakt, passt in jede Tasche und lässt dich nie im Dunkeln stehen. Visuelle Wirksamkeit::Schmaler Lichtkegel (100 lm). Reichweite: 25 m. Ideal für Biwak und Camp. |Autonomie::30 h im Sparmodus, 10 h im Starkmodus. Betrieb mit 3 LR03-AAA Batterien (inkl.).|Vielseitigkeit::3 Modi: Rotlicht, Energiesparweißlicht, starkes Weißlicht|Widerstandsfähigkeit::Schlag- und spritzwasserfest (IPX4)|Einfache Handhabung::Praktisch: nur eine Taste; lässt sich auch mit Handschuhen leicht bedienen.|Kompakt::Dreieckiges, an die Batterien angepasstes Format für minimalen Platzbedarf.|Gewicht::80 g|Reparatur::Die Akkuabdeckung ist unter der Referenz 8738965 als Ersatzteil erhältlich.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Mader, Robert: Der NotfallDer Notfall , DAS Nachschlagewerk für alle niedergelassenen Ärztinnen und Ärzte In Ordinationen kommt es eher selten zu tatsächlichen Notfällen, entsprechend haben die Betreiber und Betreiberinnen im Falle des Falles oft wenig Routine. Dieses sehr kompakte Nachschlagewerk erfahrener Notärzte bietet genau für diesen Fall alle relevanten Erstinformationen, die für das Überleben der Betroffenen elementar sein können. Neben allgemeinen Notfällen werden auch einige spezielle Fälle behandelt, etwa bei Patienten mit bestimmten Vorerkrankungen und auch bei Kindern. Eine Aufstellung zu einem perfekt ausgestatteten Notfallkoffer nach aktuellen Richtlinien rundet dieses unentbehrliche Werk ab. Argumente . Kompakte und übersichtliche Gestaltung . Überarbeitet auf dem aktuellen medizinischen Stand . Wichtig für alle Ärztinnen und Ärzte, die im niedergelassenen Bereich arbeiten und eher selten mit Notfällen zu tun haben , Polituren & Wachse > Autopflege & Aufbereitung , Erscheinungsjahr: 20230815, Produktform: Kartoniert, Autoren: Mader, Robert~Prause, Gerhard~Kurtz, Georg~Gschanes, Markus, Seitenzahl/Blattzahl: 127, Keyword: Notfallmedizin; Niedergelassene Ärzte, Fachschema: Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin, Fachkategorie: Medizin, allgemein, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 231, Breite: 168, Höhe: 12, Gewicht: 263, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,21,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **


Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Wie kann die Helligkeit eines Bildschirms oder einer Lichtquelle reguliert werden, um eine angenehme und anpassbare Beleuchtung zu gewährleisten?
Die Helligkeit eines Bildschirms oder einer Lichtquelle kann durch die Anpassung der Stromstärke, die Verwendung von Dimmern oder die Einstellung von Helligkeitsstufen auf elektronischen Geräten reguliert werden. Dies ermöglicht es, die Beleuchtung an die jeweiligen Bedürfnisse anzupassen und eine angenehme Atmosphäre zu schaffen. Zudem können auch spezielle Apps oder Programme verwendet werden, um die Helligkeit automatisch je nach Tageszeit anzupassen. **
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
Waterlamp - Wasserbetriebene Notfall-Taschenlampe**allgemeine Informationen** Die neueste Technik - Licht erzeugen nur durch Flüssigkeit ! Mit dieser neuen Technologie bringen Sie Licht ins dunkle und das ganz ohne Strom oder Batterien, sondern nur mit Flüssigkeit ! Die WaterLamp® Notfall-Taschenlampe ist eine zuverlässige Lichtquelle für Krisen-, Notfall- und Outdoor-Situationen und kommt vollständig ohne Batterien oder Akkus aus. Sie wurde für maximale Einsatzbereitschaft entwickelt und ist jederzeit funktionsfähig, auch nach jahrelanger Lagerung. Aktiviert wird die Notfall-Taschenlampe durch jede wasserbasierte Flüssigkeit. Dazu wird der Griff mit den wellenförmigen Öffnungen kurz befeuchtet oder eingetaucht, woraufhin sofort Licht durch eine sichere und kontrollierte Oxidationsreaktion entsteht. Eine Befeuchtung liefert mindestens 17 Stunden Licht, abhängig von Nutzung und Umgebungsbedingungen. Nach dem vollständigen Austrocknen ist die Taschenlampe erneut einsatzbereit und nahezu unbegrenzt lagerfähig, ohne Selbstentladung und ohne Wartungsaufwand. Sie eignet sich ideal für Notfallsets, Blackout-Vorsorge, Bushcraft-, Survival- und Campinganwendungen sowie für professionelle Sicherheits- und Einsatzbereiche. Mit einer Leuchtweite von bis zu 34 Metern sorgt die WaterLamp® Notfall-Taschenlampe zuverlässig für Orientierung und Sicherheit, wenn es drauf ankommt. - Aktivierung durch jede wasserbasierte Flüssigkeit wie zum Beispiel Wasser, Kaffee oder Urin - Funktioniert ohne Batterien und ohne Aufladen - Mehrfach nutzbar und ausgelegt für mehr als 50 Notfallsituationen - Nahezu unbegrenzt lagerfähig bei trockener Aufbewahrung - Lieferung in einer luft- und wasserdicht versiegelten Dose - Sofort einsatzbereit, auch nach jahrelanger Lagerung - Robust und leicht mit einem Gewicht von ca. 115 g - Beinhaltet keine giftigen oder gefährlichen Chemikalien - Kein Gefahrgut, ex-geschützt, signaturfrei - Spart bis zu 200 Batterien gegenüber vergleichbaren, batteriebetriebenen Leuchten ein **Technische Daten** - Leuchtweite: bis zu 34 m - Helligkeit: 67 Lumen - Leuchtdauer pro Aktivierung: mindestens 17 Stunden, abhängig von Nutzung und Umgebungsbedingungen (Temperatur, Luftfeuchtigkeit) - Gesamte Leuchtdauer (addiert): ca. 1.500 Stunden - Aktivierung über wasserbasierte Flüssigkeiten - Maximaler Output: 150 mA - Gesamtlänge: 17,6 cm - Durchmesser: 67 mm - Gewicht: ca. 113 g - Ein-und Ausschalter vorhanden - Batterien oder Akkus nicht erforderlich - Kein Ablaufdatum und keine Selbstentladung - CE-zertifiziert **Warn -und Sicherheitshinweise** Verwenden Sie die WaterLamp® Notfall-Taschenlampe ausschließlich mit wasserbasierten Flüssigkeiten. Der Kontakt mit chemisch aggressiven oder ölhaltigen Flüssigkeiten kann die Funktion der WaterLamp® Notfall-Taschenlampe beeinträchtigen. Lagern Sie die WaterLamp® Notfall-Taschenlampe trocken, um eine unbeabsichtigte Aktivierung zu vermeiden. Lassen Sie die WaterLamp® Notfall-Taschenlampe nach jeder Nutzung vollständig trocknen, um die maximale Lebensdauer zu erhalten. Die WaterLamp® Notfall-Taschenlampe ist nicht für den Einsatz unter Wasser entwickelt. **Ergänzende Nutzungshinweise** Wir empfehlen, die WaterLamp® Notfall-Taschenlampe nach dem Gebrauch über den Ein- und Ausschalter auszuschalten, sobald das Licht nicht mehr benötigt wird. Durch das Ausschalten wird die interne Oxidationsreaktion kontrolliert gestoppt und auf einen Restwert von etwa 7% reduziert. Der verbleibende Restwert wird während des anschließenden Trocknungsprozesses, abhängig von Umgebungstemperatur und Luftfeuchtigkeit, vollständig beendet. Diese kontrollierte Abschaltung ermöglicht eine deutlich effizientere Nutzung der aktiven Materialien und erhöht die Anzahl der möglichen Einsätze der WaterLamp® Notfall-Taschenlampe. Im Vergleich zu einer durchgehend laufenden Aktivierung kann die WaterLamp® Notfall-Taschenlampe so gezielt nur für den tatsächlichen Bedarf genutzt werden, etwa für eine Stunde Licht, ohne unnötigen Materialverbrauch. Die Möglichkeit, die Reaktion bewusst zu unterbrechen, stellt ein wesentliches technisches Merkmal der WaterLamp® Notfall-Taschenlampe dar und unterscheidet sie von herkömmlichen elektrochemischen Lösungen. **Umwelt & Entsorgung** Die WaterLamp® Notfall-Taschenlampe ist mit Ausnahme der LED vollständig recycelbar. Bitte entsorgen Sie das Produkt gemäß den örtlichen Recyclingvorschriften. **Rücknahmebedingungen** Die Rücknahme und die damit verbundene Rückerstattung des Warenwertes erfolgt nur, wenn die Verpackung (Dose) unbeschädigt und ungeöffnet bleibt. Gewährleistungsansprüche bleiben bestehen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brilliant Tools BT130910D BT130910D LED LED-Stablampe batteriebetrieben 140lmideal für netzunabhängiges Arbeiten leistungsstarke Spot LED extrem leistungsstarke COB Front LED mit Gürtelclip und Magnetfuß inklusive 3 AAA 1,5 V Batterien gummiertes Gehäuse Mit der BRILLINAT TOOLS 2in1 COB-Taschenlampe BT130910 haben Sie jetzt in allen Situationen die perfekte Lichtquelle zur Hand: Auf Reisen, bei Nachtwanderungen, beim Camping, in der Freizeit, für handwerkliche Arbeiten oder bei Autopannen. Als normale Taschenlampe sorgt die leuchtstarke Highpower-COB-LED mit 1 Watt bei jeder Gelegenheit für superhelles Licht - viel heller als mit einer herkömmlichen LED. Und dabei verbraucht dieser innovative Lichtspender nur ganz wenig Batterie-Strom. Als sprichwörtliches Highlight verfügt die universelle 2in1-Lampe zusätzlich über eine seitliche Arbeitsleuchte mit ultraheller COB-LED: Die superpraktische Lichtleiste leuchtet bequem eine größere Fläche aus. Ideal für Reparaturen, bei Bastelarbeiten, beim Camping, als Lese- und Pannenleuchte. Mit dem Magnetfuß befestigen Sie Ihre neue Taschenlampe ganz einfach z.B. an der Autokarosserie. Dank des praktischen Gürtelclips haben Sie die geniale 2in1-Leuchte außerdem immer schnell zur Hand. Das schlanke gummierte Gehäuse steckt auch rauere Einsätze z.B. beim Heimwerken locker weg.154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taschenlampe batteriebetrieben 100 lm - TL100 lilaDiese Taschenlampe von Decathlon ist ideal für die ganze Familie. Sie ist leicht und kompakt, passt in jede Tasche und lässt dich nie im Dunkeln stehen. Visuelle Wirksamkeit::Schmaler Lichtkegel (100 lm). Reichweite: 25 m. Ideal für Biwak und Camp. |Autonomie::30 h im Sparmodus, 10 h im Starkmodus. Betrieb mit 3 LR03-AAA Batterien (inkl.).|Vielseitigkeit::3 Modi: Rotlicht, Energiesparweißlicht, starkes Weißlicht|Widerstandsfähigkeit::Schlag- und spritzwasserfest (IPX4)|Einfache Handhabung::Praktisch: nur eine Taste; lässt sich auch mit Handschuhen leicht bedienen.|Kompakt::Dreieckiges, an die Batterien angepasstes Format für minimalen Platzbedarf.|Gewicht::80 g|Reparatur::Die Akkuabdeckung ist unter der Referenz 8738965 als Ersatzteil erhältlich.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
Ähnliche Suchbegriffe für Unterversicherung
-
Mader, Robert: Der NotfallDer Notfall , DAS Nachschlagewerk für alle niedergelassenen Ärztinnen und Ärzte In Ordinationen kommt es eher selten zu tatsächlichen Notfällen, entsprechend haben die Betreiber und Betreiberinnen im Falle des Falles oft wenig Routine. Dieses sehr kompakte Nachschlagewerk erfahrener Notärzte bietet genau für diesen Fall alle relevanten Erstinformationen, die für das Überleben der Betroffenen elementar sein können. Neben allgemeinen Notfällen werden auch einige spezielle Fälle behandelt, etwa bei Patienten mit bestimmten Vorerkrankungen und auch bei Kindern. Eine Aufstellung zu einem perfekt ausgestatteten Notfallkoffer nach aktuellen Richtlinien rundet dieses unentbehrliche Werk ab. Argumente . Kompakte und übersichtliche Gestaltung . Überarbeitet auf dem aktuellen medizinischen Stand . Wichtig für alle Ärztinnen und Ärzte, die im niedergelassenen Bereich arbeiten und eher selten mit Notfällen zu tun haben , Polituren & Wachse > Autopflege & Aufbereitung , Erscheinungsjahr: 20230815, Produktform: Kartoniert, Autoren: Mader, Robert~Prause, Gerhard~Kurtz, Georg~Gschanes, Markus, Seitenzahl/Blattzahl: 127, Keyword: Notfallmedizin; Niedergelassene Ärzte, Fachschema: Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin, Fachkategorie: Medizin, allgemein, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 231, Breite: 168, Höhe: 12, Gewicht: 263, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,21,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taschenlampe batteriebetrieben 100 lm - TL100 khakiDiese Taschenlampe von Decathlon ist ideal für die ganze Familie. Sie ist leicht und kompakt, passt in jede Tasche und lässt dich nie im Dunkeln stehen. Visuelle Wirksamkeit::Schmaler Lichtkegel (100 lm). Reichweite: 25 m. Ideal für Biwak und Camp. |Autonomie::30 h im Sparmodus, 10 h im Starkmodus. Betrieb mit 3 LR03-AAA Batterien (inkl.).|Vielseitigkeit::3 Modi: Rotlicht, Energiesparweißlicht, starkes Weißlicht|Widerstandsfähigkeit::Schlag- und spritzwasserfest (IPX4)|Einfache Handhabung::Praktisch: nur eine Taste; lässt sich auch mit Handschuhen leicht bedienen.|Kompakt::Dreieckiges, an die Batterien angepasstes Format für minimalen Platzbedarf.|Gewicht::80 g|Reparatur::Die Akkuabdeckung ist unter der Referenz 8738965 als Ersatzteil erhältlich.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Taschenlampe batteriebetrieben 100 lm - TL100 blauDiese Taschenlampe von Decathlon ist ideal für die ganze Familie. Sie ist leicht und kompakt, passt in jede Tasche und lässt dich nie im Dunkeln stehen. Visuelle Wirksamkeit::Schmaler Lichtkegel (100 lm). Reichweite: 25 m. Ideal für Biwak und Camp. |Autonomie::30 h im Sparmodus, 10 h im Starkmodus. Betrieb mit 3 LR03-AAA Batterien (inkl.).|Vielseitigkeit::3 Modi: Rotlicht, Energiesparweißlicht, starkes Weißlicht|Widerstandsfähigkeit::Schlag- und spritzwasserfest (IPX4)|Einfache Handhabung::Praktisch: nur eine Taste; lässt sich auch mit Handschuhen leicht bedienen.|Kompakt::Dreieckiges, an die Batterien angepasstes Format für minimalen Platzbedarf.|Gewicht::80 g|Reparatur::Die Akkuabdeckung ist unter der Referenz 8738965 als Ersatzteil erhältlich.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
-
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Wie kann die Helligkeit eines Bildschirms oder einer Lichtquelle reguliert werden, um eine angenehme und anpassbare Beleuchtung zu gewährleisten?
Die Helligkeit eines Bildschirms oder einer Lichtquelle kann durch die Anpassung der Stromstärke, die Verwendung von Dimmern oder die Einstellung von Helligkeitsstufen auf elektronischen Geräten reguliert werden. Dies ermöglicht es, die Beleuchtung an die jeweiligen Bedürfnisse anzupassen und eine angenehme Atmosphäre zu schaffen. Zudem können auch spezielle Apps oder Programme verwendet werden, um die Helligkeit automatisch je nach Tageszeit anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.